当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
3シリーズを買う前に、『輸入車の任意保険って、すごく高いんじゃないか』と心配になっている方も多いですよね。
結論から言うと、3シリーズの任意保険料を一番大きく動かすのは、車そのものより「年齢・等級」と「車両保険を付けるかどうか」です。車両価格が688万円からと高いので、車両保険の付け方で差が大きく出ます。
この記事では、保険料が決まる仕組みと、補償を減らしすぎずに保険料を下げる方法が分かります。
3シリーズの任意保険料は何で決まる?
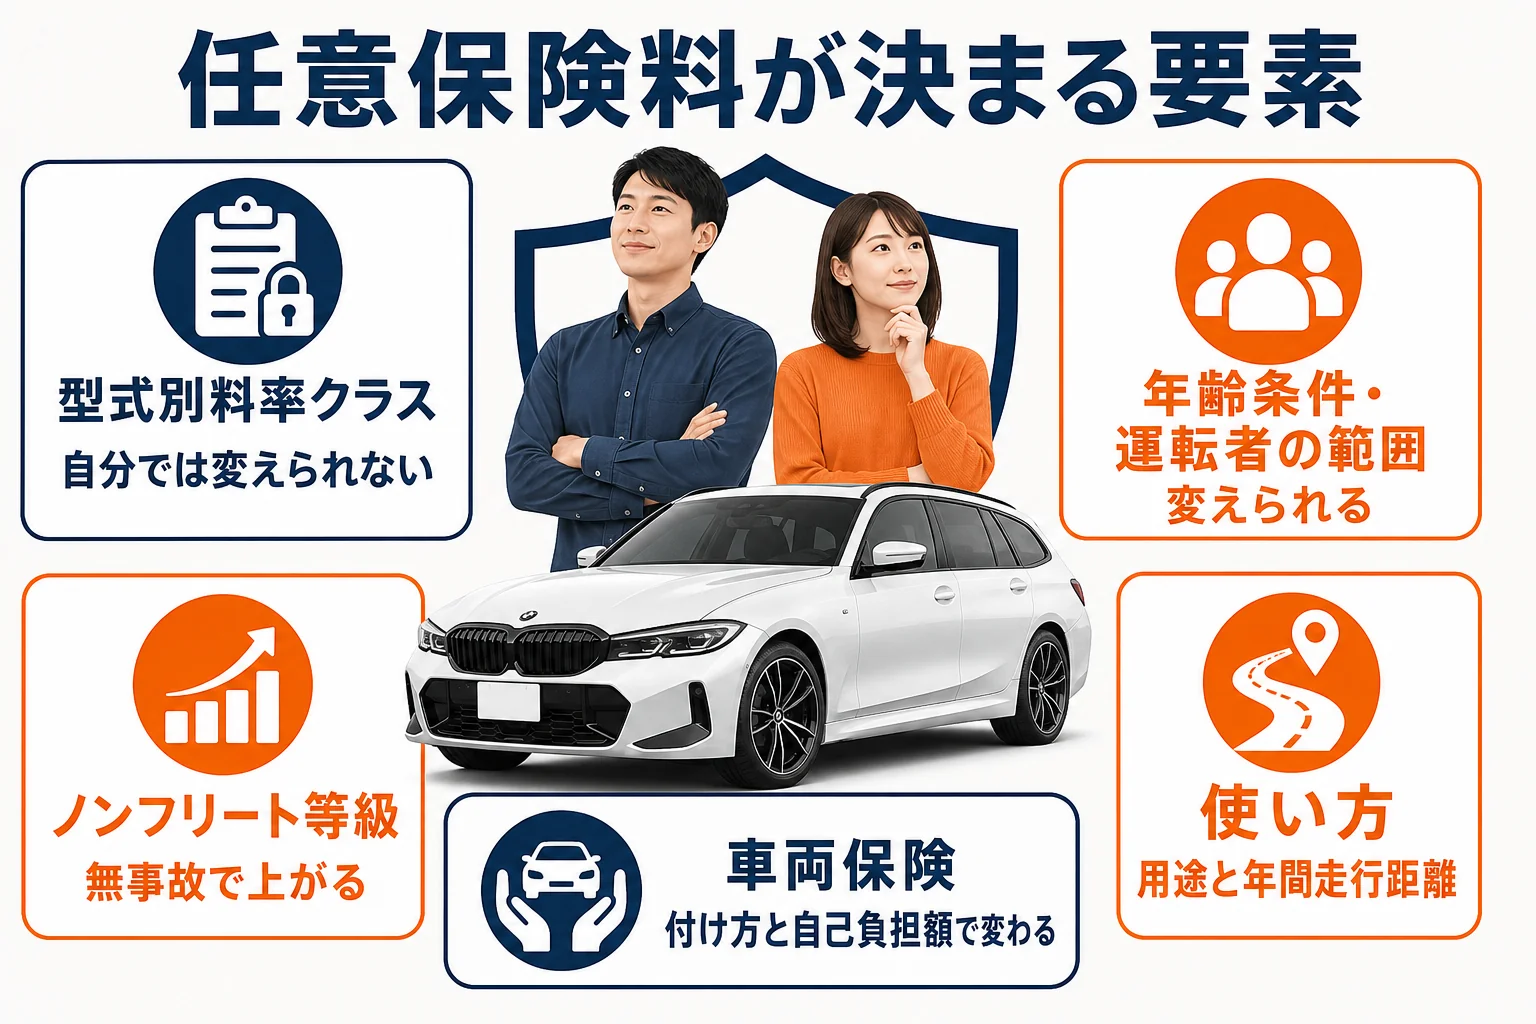
保険料は「車」「運転する人」「補償の中身」の3つで決まります。車の部分は変えにくいので、運転する人の範囲と補償の中身を見直すのが近道です。
保険料の見積もりを取ると、同じ3シリーズでも人によって何倍も違うことがあります。それは、車以外の条件の影響がとても大きいからなんです。
| 決まる要素 | 中身 | 自分で変えられる? |
|---|---|---|
| 型式別料率クラス | 型式ごとの事故・支払い実績で決まる | 変えられない |
| 年齢条件・運転者の範囲 | 誰が運転するか、何歳以上か | 変えられる |
| ノンフリート等級 | 無事故の年数で上がる割引の段階 | 時間で上がる |
| 車両保険 | 付けるか、補償の範囲、自己負担額 | 変えられる |
| 使い方 | 主な用途、年間の走行距離 | 実態に合わせる |
型式別料率クラスは、車の型式ごとに損害保険料率算出機構が決めている段階です。数字は毎年見直されるので、この記事ではクラスの値は載せません。最新の値は、保険会社の見積もりの画面で確かめてみてください。
型式で保険料は変わる?
『セダンとツーリング、グレードで保険料は違うの?』という疑問はよく出ますよね。
型式が違えば、料率クラスが違う可能性があります。3シリーズはエンジンとボディで型式が分かれているんです。
| ボディ | モデル | 型式(BMW公式の主要諸元) |
|---|---|---|
| セダン | 318i/320i | 3BA-5F20 |
| セダン | 320d xDrive | 3DA-5V20 |
| セダン | 330e | 3LA-5X20 |
| セダン | M340i xDrive | 3BA-5U30 |
| ツーリング | 318i/320i | 3BA-6K20 |
| ツーリング | 320d xDrive | 3DA-6L20 |
| ツーリング | M340i xDrive | 3BA-6N30 |
例えば、318iと320iは同じ型式なので、料率クラスも同じ扱いです。迷っているグレードが2つあるなら、型式を伝えて両方の見積もりを取ると違いがはっきりします。
型式は、新車なら販売店の見積書、中古車なら車検証に書いてあります。
Edition Shadowは、同じエンジンのM Sportと型式が同じです。見た目の違う特別な仕様でも、型式で見ると料率クラスの扱いは変わりません。違いが出るのは、選んだオプションで車両価格が上がった時の車両保険の部分です。
3シリーズは全モデルに衝突回避・被害軽減ブレーキなどの運転支援が標準です(BMW公式の価格表)。ただ、こうした装備による割引は型式の発売時期などで対象が変わるので、見積もりの結果で確かめてみてください。
車両保険はどう考える?
ここが大事なところです。3シリーズは車両価格が高いので、車両保険を付けると保険料の中でいちばん大きな部分になります。
車両保険の保険金額は、車の価値をもとに決まります。新車なら、車両価格が目安になるんです。
| モデル(2026年7月以降モデル) | セダン | ツーリング |
|---|---|---|
| 318i M Sport/Edition Shadow | 688万円 | 716万円 |
| 320i M Sport/Edition Shadow | 734万円 | 784万円 |
| 320d xDrive M Sport/Edition Shadow | 778万円 | 810万円 |
| 330e M Sport | 889万円 | 設定なし |
| M340i xDrive | 992万円 | 1,027万円 |
価格はメーカー希望小売価格(消費税込)です。318i・330e・M340i xDriveとツーリングの318i・M340i xDriveはBMW公式の表示、それ以外は大手自動車メディアの掲載値です。
輸入車は、ちょっとしたバンパーの傷でも部品代が高くなりがちです。『自分で払える額か?』を基準に、車両保険の必要性を考えてみてください。
車両保険には、補償の範囲が広いタイプと、相手のいる事故などに範囲を絞ったタイプがあります。範囲を絞ると、単独の事故や当て逃げは対象外になることがあるので、保険料と補償のバランスで選んでみてください。
- ローンや残クレで買って、残りの支払いが多い人
- 修理代を急に払う余裕がない人
- 新車や高年式の中古車に乗る人
- 年式が古く、車の価値が下がっている人
- 修理代を自分の貯えで払える人
- 保険料を何より抑えたい人
保険料を下げる方法
保険料を下げる方法は、補償を削るだけではありません。補償の「いらない部分」を外す方法から試してみましょう。
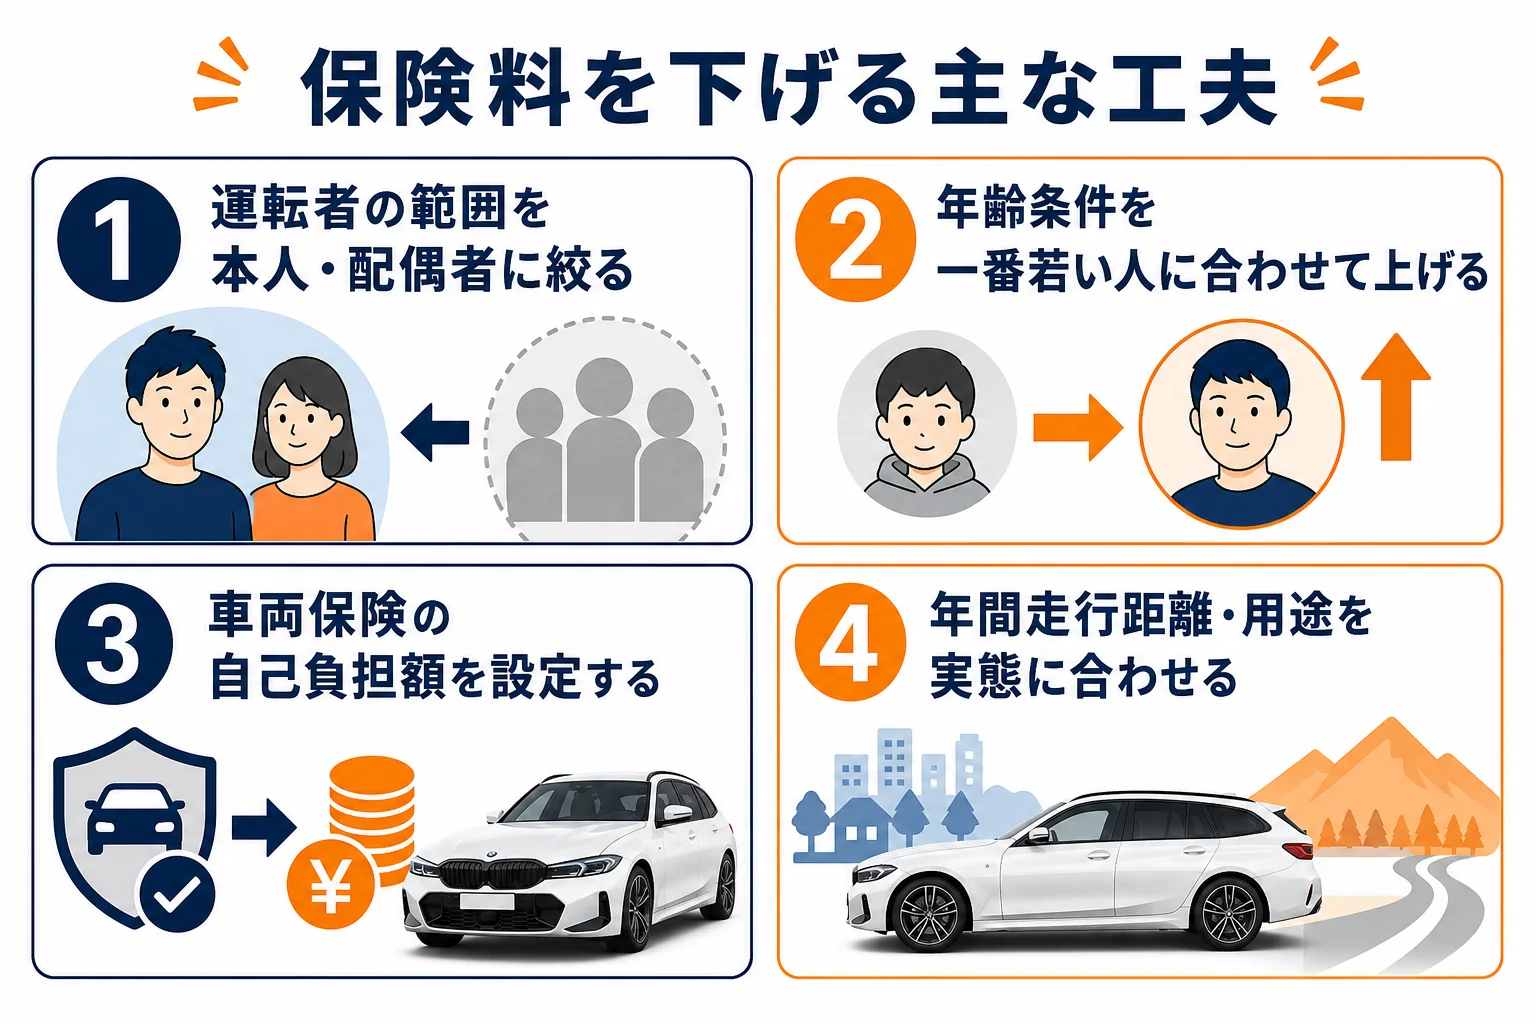
- 運転する人を、本人と配偶者などに絞る
- 年齢条件を、一番若い運転者に合わせて上げる
- 車両保険の自己負担額(免責)を設定する
- 年間の走行距離と主な用途を、実態に合わせて申告する
- ネット型も含めて、同じ条件で2〜3社の見積もりを取る
一番効きやすいのは、運転者の範囲と年齢条件です。家族の若い人がたまに乗るだけなら、その人の乗る日だけ別の保険を使う方法もあります。
年齢条件と等級の仕組みを、もう少し具体的に見ておきますね。
| 項目 | 仕組み | 保険料への効き方 |
|---|---|---|
| 年齢条件 | 運転する人の最も若い年齢に合わせて区分を選ぶ | 区分が上がるほど下がりやすい |
| 運転者の範囲 | 本人のみ、本人と配偶者、家族など | 絞るほど下がりやすい |
| ノンフリート等級 | 1年無事故なら1つ上がり、事故で下がる | 等級が高いほど割引が大きい |
| 事故あり係数 | 事故で保険を使うと一定期間割引が小さくなる | 使った後の数年は上がりやすい |
区分の名前や割引の率は保険会社ごとに違います。乗り換えで車が変わっても、等級は引き継げるのが一般的です。
『小さな傷で車両保険を使うと損?』と迷う場面もありますよね。修理代と、使った後の数年分の保険料の上がり方を並べて、どちらが安いか確かめてから決めると損をしにくいです。
車両保険の自己負担額を設定すると、小さな傷は自分で直すことになります。そのぶん、毎年の保険料は下がりやすくなるんです。
相手への補償(対人・対物賠償)は無制限にしておきましょう。3シリーズに限らず、事故の相手が高級車やお店だった時、賠償額が大きくなることがあるからです。
見積もりを取る時のコツ
保険会社を比べる時は、条件をそろえないと正しく比べられません。補償の中身がバラバラだと、安く見える方が実は補償が薄い、ということも。
- 車検証(新車なら見積書)と、今の保険証券を手元に用意する
- 型式・初度登録年月・等級を入力する
- 運転者の範囲と年齢条件をそろえる
- 車両保険の保険金額と自己負担額をそろえる
- 2〜3社の結果を並べ、特約の違いも見て決める
新車の場合、納車日が決まったら早めに見積もりを取っておきましょう。納車当日から補償が始まるように、開始日を合わせておく必要があります。
今乗っている車から乗り換える時は、保険の「車両入替」の手続きで等級をそのまま引き継げるのが一般的です。手続きを忘れると新しい車に補償がつかないので、納車日を保険会社に伝えておきましょう。
例えば、こんなやりとりになることがあります。
「同じ3シリーズなのに、こっちの会社は年に数万円安いんです。」
「車両保険の自己負担額と、運転者の範囲がそろっているか見てみましょう。」
- 車の型式と初度登録年月
- 運転者の範囲と年齢条件
- 車両保険の種類と保険金額、自己負担額
- 対人・対物の補償額(無制限か)
- 弁護士費用やロードサービスなどの特約
新車に付くBMW CAREには、ロードサイド・アシスタンス3年が入っています。保険のロードサービス特約と内容が重なる部分もあるので、どちらを使うか確かめておくとムダが減ります。くわしくは3シリーズの新車保証とBMW CAREで見られます。
中古の3シリーズの保険はどう選ぶ?
中古でF30やE90を買う方は、車両保険の付け方が新車と変わります。年式が古いほど車の価値が下がるので、保険金額も小さくなるんです。
| 世代 | 型式 | 日本発売 | 車両保険の考え方 |
|---|---|---|---|
| 現行 | G20/G21 | 2019年3月(セダン) | 付けて検討する人が多い |
| 6代目 | F30/F31 | 2012年1月日本発表 | 価値と保険料を比べて判断 |
| 5代目 | E90/E91 | 2005年 | 外す選択肢も出てくる |
発売時期は公式リリースや大手メディアの記載にもとづく目安です。
『安く買えたけど、保険料が車の値段に見合わない』と感じたら、車両保険の範囲を絞るのもひとつの方法です。そのぶん、修理代の備えは別に用意しておきましょう。
ローンや残クレで買う方は、ここも見ておきましょう。支払いが残っている間に全損になると、保険金で残りの支払いをまかなえない場面があるからです。
車両保険の保険金額が、ローンの残りより少なくならないかを確かめておくと安心です。新車特約(新車買替特約)のように、新しい車への買い替えを支える特約を用意している保険会社もあります。
保険料が決まったら、燃料代も合わせて年間の出費を見ておくと安心です。燃料の話は3シリーズはハイオク?燃料とタンク容量、点検の費用は3シリーズの点検時期とメンテナンスリセットで見られます。
これから買う方は、保険料の見積もりと車の見積もりを同じ時期に取っておくと、総額で比べやすくなります。値引き交渉の順番は3シリーズの値引き相場と限界額で見てみてください。
よくある質問
BMW 3シリーズの任意保険料はいくらですか?
年齢条件・等級・車両保険の有無で大きく変わるので、一律の金額では言えません。型式と初度登録年月を伝えて、同じ条件で2〜3社の見積もりを取るのが確実です。
輸入車だから保険料が高くなりますか?
輸入車かどうかではなく、型式別料率クラスと車両保険の保険金額で決まります。3シリーズは車両価格が688万円からと高いので、車両保険を付けるとその分が大きくなります。
318iと320iで保険料は違いますか?
型式が同じ(セダンは3BA-5F20)なので、料率クラスは同じ扱いです。違いが出るのは、車両価格の差による車両保険の部分です。
車両保険は付けたほうがいいですか?
ローンの残りが多い方や、修理代をすぐ払う余裕がない方は付けて検討するのがおすすめです。年式が古く価値が下がった中古車なら、外す選択肢もあります。
保険料を一番下げやすい方法は?
運転者の範囲を絞り、年齢条件を上げることです。次に、車両保険の自己負担額の設定が効きやすいです。
まとめ
- 保険料は「車」「運転する人」「補償の中身」で決まる
- 型式が同じ318iと320iは料率クラスも同じ扱い
- 車両価格が688万〜1,027万円と高く、車両保険の付け方で差が出る
- 運転者の範囲・年齢条件・自己負担額の見直しが効きやすい
- 対人・対物は無制限のまま、条件をそろえて2〜3社を比べる
保険を含めた年間の出費は、3シリーズの維持費は年間いくら?で内訳と一緒に見られます。
コメント