当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
『残クレなら月々の支払いがぐっと下がる』と聞いて、3シリーズが急に現実的に見えてきた方も多いはずです。でも、本当に得なのか不安になりますよね。
結論から言うと、3シリーズの残クレは「月々は安いが、最後に買い取ると総額は通常ローンより高くなる」仕組みです。数年で返すか乗り換える人には合い、長く乗る人には割高になりやすいんです。
この記事では、通常ローンと残クレの総支払額を同じ条件で並べ、自分に合うかを判断できるようにします。
残クレってどんな仕組み?
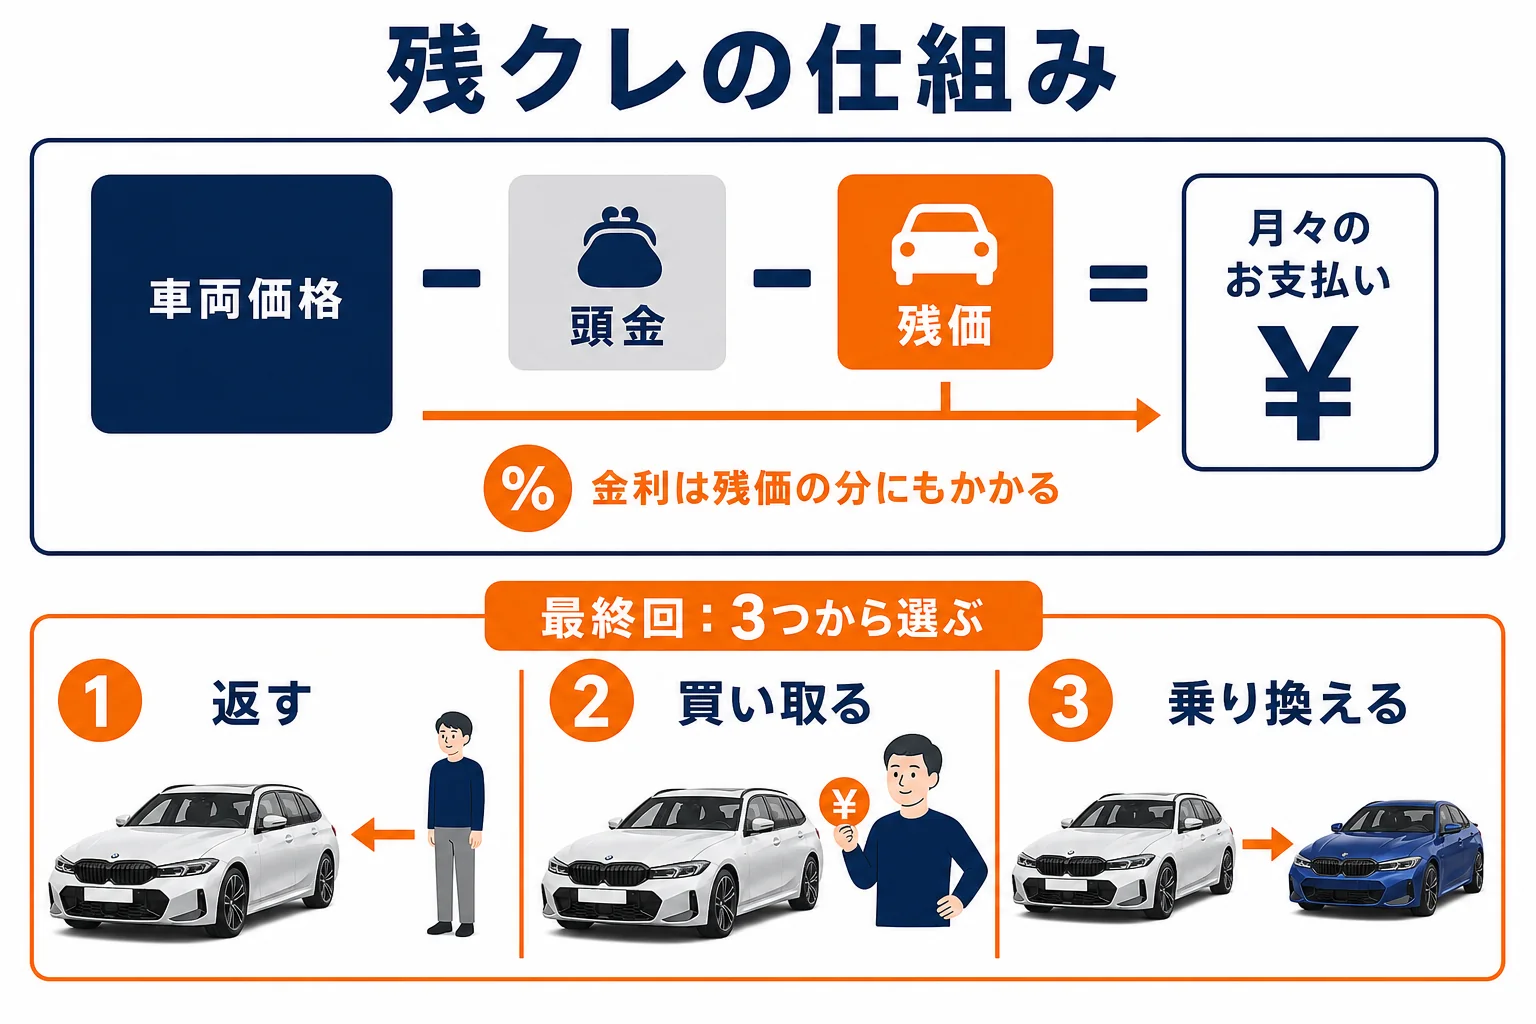
残クレは「残価設定ローン」の略です。数年後の車の値段(残価)を先に決めて、その分を除いた金額を月々払っていきます。
- 契約の時に、最後の支払い(残価)の金額が決まる
- 月々は、車両価格から頭金と残価を引いた分を払う
- 金利は、残価の分も含めた金額にかかる
- 最後に「返す」「買い取る」「乗り換える」から選ぶ
ここが大事なところです。月々の支払いが下がるのは、残価の分を後回しにしているからなんです。残価の分にも金利はかかり続けます。
最終回でできることを並べると、こうなります。
| 最終回の選び方 | 払うお金 | その後 |
|---|---|---|
| 返す | 原則なし(距離超過や傷の精算は別) | 車は手元に残らない |
| 買い取る | 残価を一括、または再ローン | 自分の車として乗り続ける |
| 乗り換える | 残価を次の車の契約で精算 | 新しい車で、また残クレなどを組む |
通常ローンと残クレの総支払額を比べる
『結局、いくら違うの?』という方のために、同じ条件で計算してみます。数字は説明のための仮の条件で、実際の金利や残価とは違います。
条件は、318i M Sport(セダン)の新車価格688万円(2026年7月以降モデル・税込)、頭金100万円、5年60回払い、金利年4.0%です。残クレの5年後の残価は、新車価格の40%と仮に置きました。
| 比べるところ | 通常ローン | 残クレ(最後に買い取る) | 残クレ(最後に返す) |
|---|---|---|---|
| 借りる金額 | 588万円 | 588万円 | 588万円 |
| 最終回(残価) | なし | 275.2万円 | 275.2万円(車を返す) |
| 月々の支払い | 約10.8万円 | 約6.7万円 | 約6.7万円 |
| 60回の合計 | 約649.7万円 | 約400.7万円 | 約400.7万円 |
| 頭金を含めた総支払額 | 約749.7万円 | 約775.9万円 | 約500.7万円 |
| 5年後の手元 | 自分の車 | 自分の車 | 車は無い |
諸費用・税金・保険は入れていない、車両本体だけの計算です。
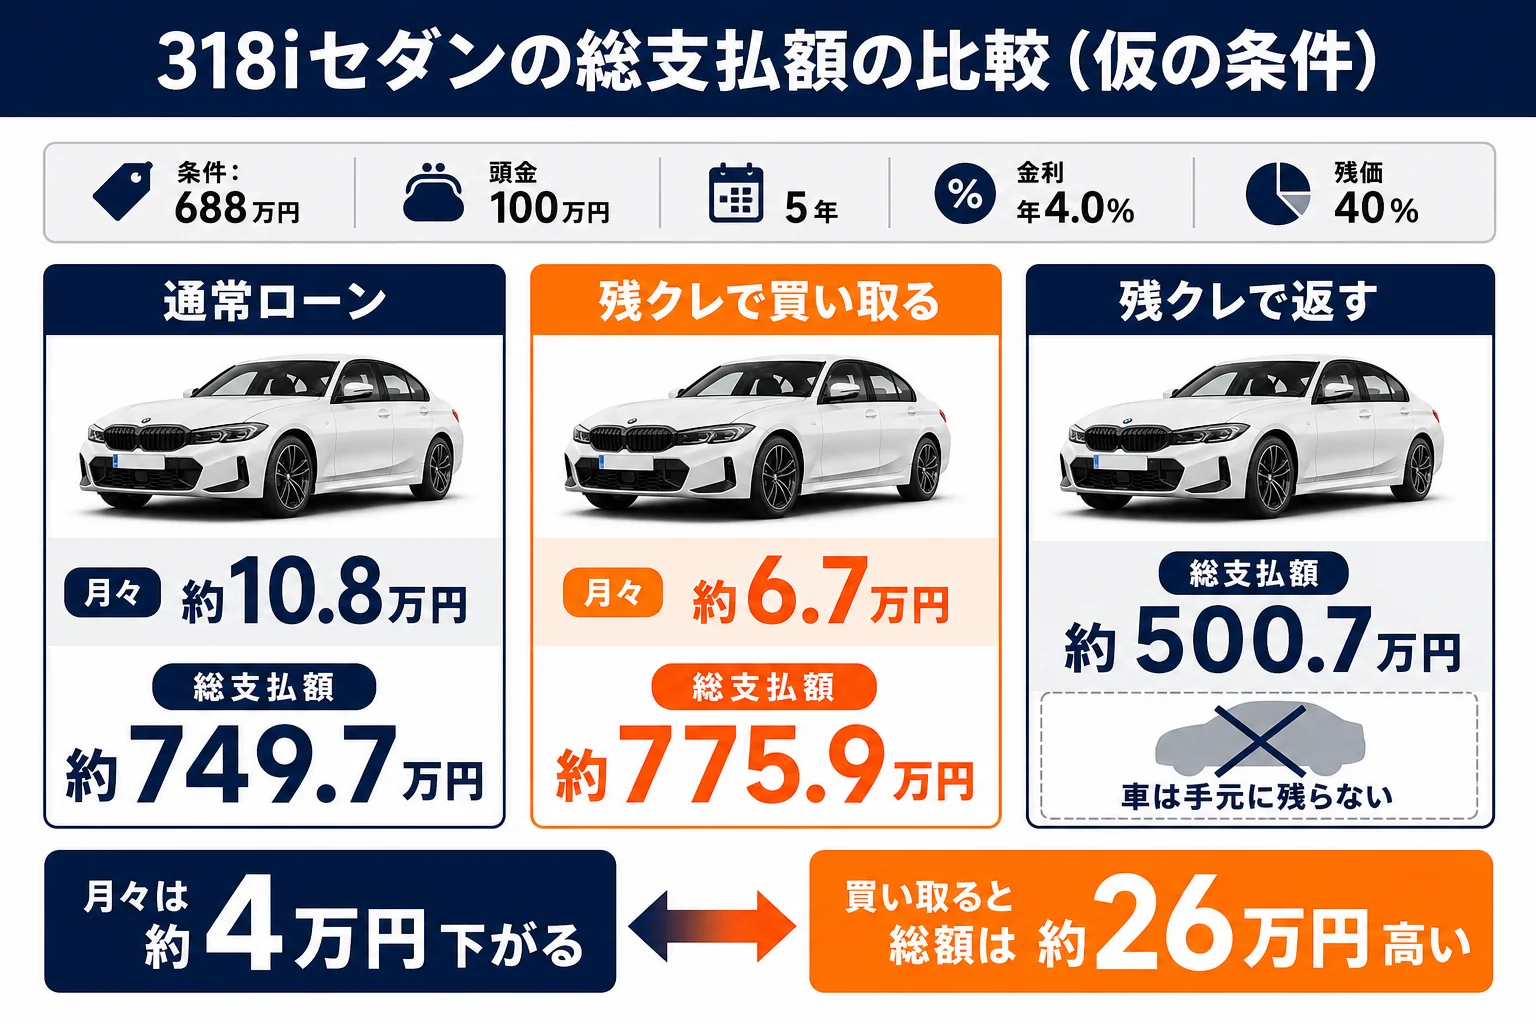
月々は約4万円下がりますが、最後に買い取ると総支払額は約26万円高くなります。差は、残価にかかり続けた金利の分なんです。
では「返す」場合はどうでしょう。総支払額は約500.7万円ですが、手元に車はありません。
通常ローンで買って、5年後に275.2万円で売れたとします。すると実際の負担は約749.7万円から275.2万円を引いた約474.5万円です。売った時の値段が残価と同じなら、通常ローンのほうが約26万円安くなります。
残クレの本当の価値は「5年後の値段が残価を下回っても、返せばその差を負担しなくていい」ことです。相場が下がった時の保険のような役割と考えると分かりやすいです。
M340i xDriveだとどうなる?
価格の高いモデルほど、金利の差は大きくなります。同じ条件で、M340i xDrive(セダン・992万円)を計算してみます。
| 比べるところ | 通常ローン | 残クレ(最後に買い取る) |
|---|---|---|
| 借りる金額 | 892万円 | 892万円 |
| 最終回(残価40%) | なし | 396.8万円 |
| 月々の支払い | 約16.4万円 | 約10.4万円 |
| 頭金を含めた総支払額 | 約1,085.7万円 | 約1,123.4万円 |
最後に買い取ると、318iより差が開いて約38万円高くなります。月々6万円ほど下がるのは魅力ですが、長く乗るつもりなら割高になることは知っておきましょう。
M340i xDriveは自動車税が年50,000円で、318iの年36,000円より高めです。月々の支払いのほかに、維持費も見ておきたいですね。
ツーリングで組むとどうなる?
荷物をよく積む方は、ツーリングも候補に入りますよね。318i ツーリング M Sport(716万円)で、同じ条件の計算をしてみます。
| 比べるところ | 通常ローン | 残クレ(買い取る) | 残クレ(返す) |
|---|---|---|---|
| 最終回(残価40%) | なし | 286.4万円 | 286.4万円(車を返す) |
| 月々の支払い | 約11.3万円 | 約7.0万円 | 約7.0万円 |
| 頭金を含めた総支払額 | 約780.7万円 | 約807.9万円 | 約521.5万円 |
セダンより28万円高いぶん、月々も総額も少しずつ上がります。買い取る場合の差は約27万円で、セダンとほとんど変わりません。
ツーリングは中古車の数が少なめで、探している人に当たると評価されやすいと言われます。残価が高めに設定されるかどうかは、見積もりで確かめてみてください。
モデルごとの価格の違いは3シリーズの新車価格一覧で、駆動方式別に並べています。
残クレが得になる人・損になりやすい人
ここまでの計算から、残クレが合う人と合わない人が見えてきます。自分がどちらに近いか、当てはめてみてください。
- 3〜5年で次の車に乗り換えたい
- 月々の支払いを抑えて、上のモデルに乗りたい
- 年間の走行距離が少なめ
- 車をきれいに乗る自信がある
- 売る時の相場が下がる不安を減らしたい
- 気に入ったら10年近く乗り続けたい
- 年間の走行距離が多い
- 傷や汚れが付きやすい使い方をする
- カスタムを楽しみたい
- 最後に買い取る前提で考えている
『月々が安いなら、とりあえず残クレでいいかな』と思う方もいますよね。ただ、最後に買い取るつもりなら、最初から通常ローンのほうが総額は小さくなりやすいです。
頭金を増やした場合の月々の目安は、3シリーズのローン月々いくら?で頭金別に計算しています。
契約前に確かめたい条件
残クレは、契約書の条件しだいで損得が大きく変わります。見積もりの時に、次の点を聞いておきましょう。
- 金利(年率)と、キャンペーン金利の対象期間
- 残価率と、残価の金額
- 年間・総走行距離の上限と、超えた時の精算方法
- 返す時の傷・へこみ・内装の査定基準
- 最終回に買い取る時、再ローンの金利はいくらか
- 途中で売る・乗り換える時の手続き
3シリーズはランフラットタイヤや大径ホイールを使っています。ホイールのガリ傷やタイヤの減りが返す時の精算にどう響くかは、具体的に聞いておくと安心です。
例えば、こんなやりとりをしておくといいですよ。
「年間の走行距離の上限はいくつですか?超えたら1kmあたりいくらですか?」
「返す時の査定は、どの基準で見ますか?」
残価率はどう決まる?
残価率は、契約先が「数年後にこのくらいの値段で売れるだろう」と見込んで決めます。年数が短いほど高く、長いほど低くなるのが一般的です。
『残価が高いほうがお得なんでしょ?』と思いますよね。たしかに月々は下がりますが、残価に金利がかかる分、買い取る時の総額は増えます。
- 月々の安さだけで、上のモデルやオプションを足してしまう
- 走行距離の上限を軽く見て、返す時に精算が出る
- 最後に買い取る時の再ローンで、さらに金利を払う
- 次の車も残クレにして、支払いが終わらない状態が続く
もう一つ、車検証の所有者は払い終えるまでローン会社になるのが一般的です。途中で売る時は、残りの支払いを済ませる手続きが必要になります。
3年で乗り換えるならどうなる?
3シリーズの新車には、BMW CARE(新車保証3年・走行距離無制限+BMWサービス・インクルーシブ3年)が付いています。保証が切れる3年目を、乗り換えの節目に考える方もいます。
仮に、318iセダンを頭金100万円・3年36回・金利年4.0%・残価55%で組むと、こうなります。
| 比べるところ | 3年の残クレ |
|---|---|
| 最終回(残価55%) | 378.4万円 |
| 月々の支払い | 約7.4万円 |
| 36回の合計 | 約268.2万円 |
| 返す場合の総支払額(頭金込み) | 約368.2万円 |
3年で返す場合は、保証の期間中だけ乗ることになります。故障の修理代を心配しにくいのは安心材料です。残価率は契約先と時期で変わるので、あくまで考え方の例として見てください。
3年で返して、また新しい3シリーズを残クレで組む。これを続けると、いつも保証の付いた新しい車に乗れます。
ただ、その間ずっと月々の支払いが続き、手元に車は残りません。『ずっと払い続けるのはちょっと…』と感じる方は、どこかで買い取るか、通常ローンに切り替える時期を決めておくといいですよ。
保証の中身と延長の考え方は3シリーズの新車保証とBMW CAREで紹介しています。
見積もりで比べる手順
最後に、残クレが自分に合うか確かめる手順をまとめます。同じ条件で並べることが一番の近道です。
- 乗りたいモデルと、何年乗るつもりかを決める
- 通常ローンと残クレの両方で見積もりを出してもらう
- 月々ではなく、頭金込みの総支払額で並べる
- 最後に返す場合と買い取る場合の両方を計算する
- 走行距離の上限と返す時の基準を確かめて決める
見積もりは、1か所だけだと比べようがありません。条件をそろえて何か所かから取ると、金利や残価の違いが見えてきます。
BMW 3シリーズ買いたいドットコム
BMW 3シリーズの値段、先に相場を見ておく
今の車の買取相場と、BMW 3シリーズの値引き・総額の目安を先に知っておくと、商談で迷いにくくなります。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
どの買い方でも、車両価格の値引きが大きいほど総支払額は下がります。交渉の進め方は3シリーズの値引き相場と限界額で紹介しています。
リースとの違いが気になる方は3シリーズをリース・レンタカーで乗る場合の費用も読んでみてください。5年後の値段がどれくらい残りそうかは、3シリーズのリセールバリューで目安をつかめます。
よくある質問
BMW 3シリーズの残クレは損ですか?
最後に買い取るなら、残価にも金利がかかる分、通常ローンより総額は高くなりやすいです。数年で返すか乗り換えるなら、相場の下落を気にしなくていい分のメリットがあります。
残クレの月々はどれくらい下がりますか?
仮に318iセダン・頭金100万円・5年・金利年4.0%・残価40%で計算すると、通常ローンの約10.8万円が約6.7万円になります。実際の金額は金利と残価で変わります。
最後に買い取ることはできますか?
できます。残価を一括で払うか、再ローンを組むのが一般的です。再ローンの金利も見積もりの段階で確かめておきましょう。
走行距離の上限を超えたらどうなりますか?
返す時に、超えた距離に応じた精算を求められるのが一般的です。年間の走行距離が多い方は、上限の設定を見積もりで確かめておいてください。
残クレ中に事故を起こしたらどうなりますか?
修理の内容によっては、返す時の査定で減額されることがあります。車両保険に入っておくと、修理代の負担を減らせます。
まとめ
- 残クレは、残価を後回しにして月々を下げる仕組み。残価にも金利がかかる
- 318iセダンの仮の計算では、月々は約4万円下がるが、買い取ると総額は約26万円高い
- M340i xDriveのように価格が高いモデルほど、金利の差は大きくなる
- 3〜5年で返すか乗り換える人に合い、長く乗る人には割高になりやすい
- 金利・残価率・走行距離の上限・返す時の基準を見積もりで確かめる
- 通常ローンと残クレの両方で見積もりを取り、総支払額で並べる
コメント